Anthropic 值 2 万亿美元吗?
原文:https://every.to/napkin-math/is-anthropic-worth-2-trillion
说明:本次仅基于已读取内容处理。原文中“为何值 2 万亿美元”一节为订阅者专属内容(付费墙后),未包含在已读取范围内。
埃文·阿姆斯特朗(Evan Armstrong)曾为 Every 撰写 Napkin Math 专栏,离开后他创办了自己的刊物 The Leverage,专门对科技市场的走向做清醒冷静的分析。今天我们与他再度联手,联合发布他对 Anthropic S-1(招股书)的首次拆解,能再次担任他的编辑,我乐在其中。如果你喜欢这篇文章,欢迎订阅 The Leverage。——凯特·李(Kate Lee)
一家公司的 AI 写的营销文案烂到让人看得眼睛流血,而它却在告诉你,它要去治愈癌症。这听起来是个荒唐的说法。
让我换个说法。
这家史上增长最快的公司,账上现金超过 1000 亿美元,不久后将掌控价值数千亿美元的计算能力,拥有超过 11,000 家每年向其支付 10 万美元的客户——它在告诉你,它要去治愈癌症。在我看来,这个说法就稍微合理一些了。
三年来,我们对 Anthropic 的了解,来自铺天盖地的战略泄密、夸张宣传、FUD(恐惧、不确定与怀疑)、关于虾类福利的玩笑、梗图,以及多到离谱的博客文章。现在,我们终于通过它的 S-1 文件,拿到了冰冷、确凿、经美国证券交易委员会(SEC)认可的数据。这份文件很离谱。荒唐。简直愚蠢。它详细披露了一家资本主义历史上闻所未闻的企业。今天我给你们很多统计数据,但先从一个说起:Anthropic 自 2021 年成立以来已融资 1411 亿美元。截至 6 月 30 日,它仍持有 1317 亿美元的现金和短期投资。也就是说,这家公司烧掉不到 100 亿美元,就撑起了一个单季 168 亿美元的收入规模。而且在这一季度,它在经营层面甚至实现了盈利。再说一次,荒唐。
据报道,Anthropic 目标估值为 2 万亿美元。这个估值也同样荒唐吗?你要相信什么,才敢下这个注?这只 IPO 值得投资吗?我们来聊聊。
收入:史上最离谱的数字
收入从 2025 年第一季度的 3.76 亿美元,增长到 2026 年第二季度的 116 亿美元。今年第三季度约为 168 亿美元,不过要注意,这个数字是媒体报道的;S-1 中第三季度一栏留空,等待审计复核。对于一家六年前还不存在的公司来说,这大约是 350 亿美元的滚动收入。啧啧。
最让我印象深刻的是净收入留存率(net revenue retention,NRR)。Anthropic 报告称,截至 9 月 30 日,这一数字约为 900%。用 MBA 也能听懂的话说:一年前付钱的客户,现在付的钱是当时的九倍。作为参照,任何上市软件公司公布过的最高 NRR,是 Snowflake 在 2019 年底的 189%,当时其季度产品收入约为 6900 万美元。上市软件公司的中位数是 110%。而 Anthropic 是在一个 168 亿美元的季度上做出 900%。再说一次,啧啧。
两者的口径并不完全可比(Anthropic 的指标排除了 Pro 和 Max 订阅用户,只统计“合格客户”),但无论如何,此前从未有人做到过这一点。
话虽如此,别太把这一数字当回事。我把基础模型(foundation models)看作更像好莱坞,而不是硅谷的 SaaS(软件即服务)。在好莱坞,你的价值取决于你的下一部电影;在大模型(LLM)这场游戏里,你的价值取决于你的下一个模型。他们今年之所以能增长九倍,是因为 Anthropic 在过去 12 个月里接连发布了一系列越来越强的 Claude 模型(从 Opus 4.5 起)。S-1 印证了我这套“电影生意”的心智模型。Anthropic 披露,发布超过六个月的模型,贡献的收入不足 20%。而在截至 9 月 30 日的六个月里发布的版本,贡献了第三季度超过 80% 的收入。所以,前沿模型是一种半衰期只有六个月的资产。随着模型本身越来越擅长制造新模型,我预计这个半衰期还会进一步缩短。
我的第二条证据,是这份文件如此清晰地展示了杰文斯悖论(Jevons paradox):当 AI 变得更便宜、更高效时,人们用得太多,以至于总支出反而上升。本质上,每次发布新模型,更难的任务都必须变得更便宜,公司才能实现增长。公司称,每次发布都“将每项任务的成本降低 25% 到 45%”。例如,在 2025 年 11 月 Opus 4.5 降价之后,环比增长从 48% 跳升到 132%。换句话说,Anthropic 必须永远让用量增长快于价格下降,而它的成本基础却是提前好几年就签好的。
我的第三条“电影逻辑”证据是,Anthropic 的增长已经从“荒唐”降速到“仅仅是疯狂”。第二季度环比增长 144%;第三季度约为 45%。部分原因是夏天——Fable 首次遭遇来自 OpenAI 和开源权重(open-weight)模型的真正竞争。另一部分原因是清理:公司称,有 5% 到 7% 的收入来自违反其使用政策的客户,主要是那些蒸馏 Claude 的实验室,公司在 8 月和 9 月切断了与它们的合作。(Opus 5.5 似乎至少部分恢复了增长曲线,但这是否属实,还要看下一次财报。)
要相信这家公司配得上“万亿美元俱乐部”,你最重要的信念之一必须是:它能比世界上其他所有人都造出更好的模型,基本上直到世界末日。
到底是谁在付钱?
尽管 S-1 开篇大谈 Anthropic 从事的是 AGI(通用人工智能)生意,但就目前而言,Anthropic 做的其实主要是 Claude Code 的生意。不使用 Claude Code 的 Claude 企业版用户,每月花费不到 75 美元。使用它的前 5% 用户,每月花费约 1500 美元。这是关于 Anthropic 增长最重要的一个事实:它的模型恰好最擅长写代码,公司又亲自在这些模型之上搭建了应用层,凭借垂直整合的商业战略魔法,它把价值攥在了自己手里,而不是拱手让给 Cursor 和 Copilot。
但这并没有妨碍它成为一头 B2B(企业对企业)巨兽。有几个关键点值得强调:
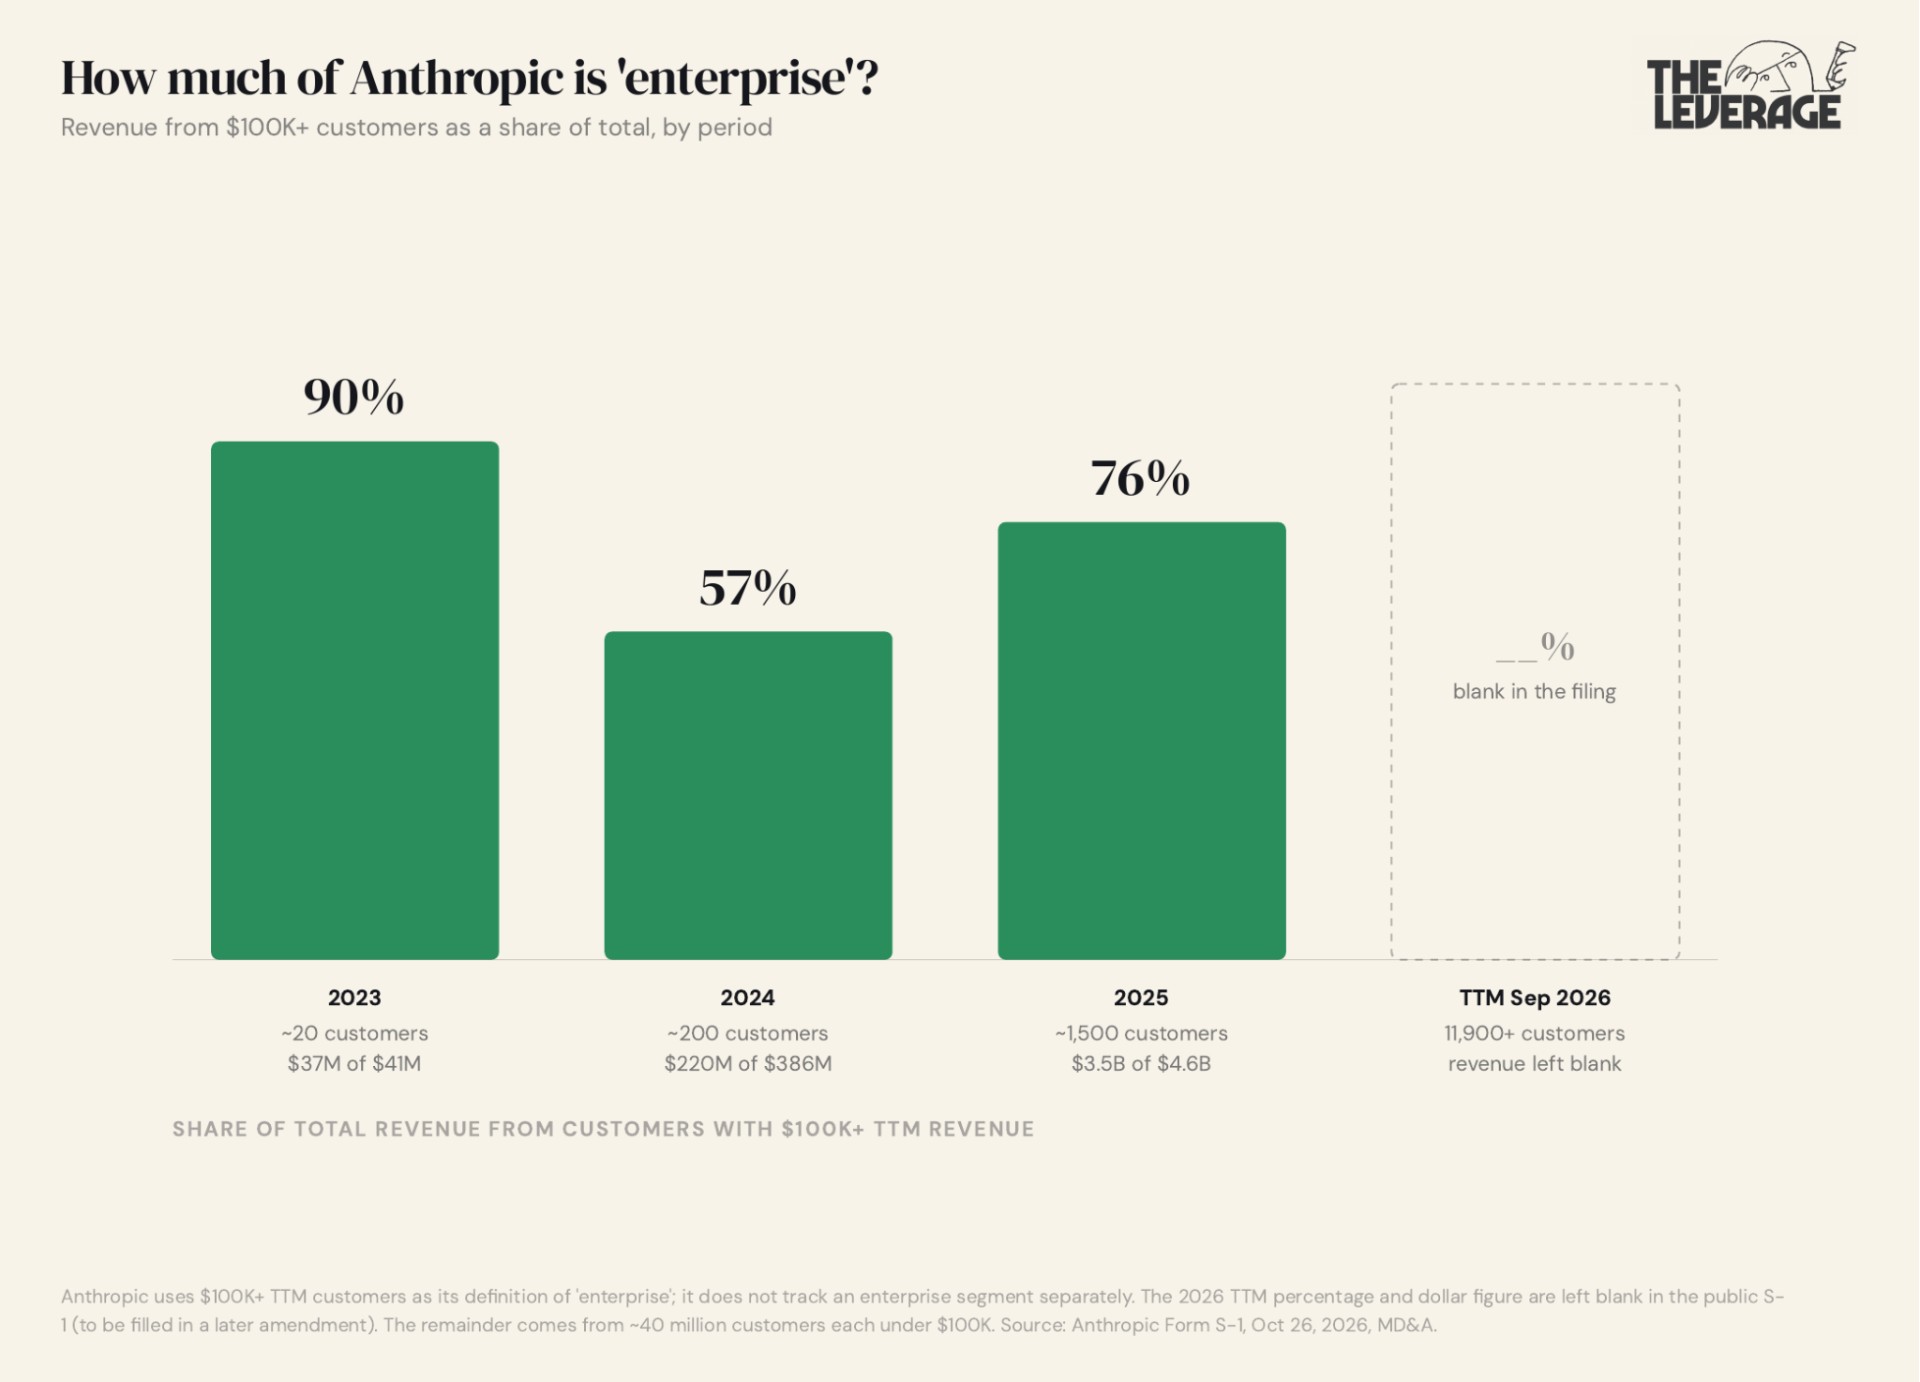
这是一门卖给几千家公司的按用量计费生意,而不是一家卖给 4000 万用户的软件公司。 S-1 将企业客户定义为每年支付 10 万美元的客户。按这个定义,2025 年 76% 的收入来自约 1500 家机构,另外 24% 来自合计约 4000 万名客户。自推出以来,这个比例每年都维持在 57% 到 90% 之间。与其把它的消费级产品看作收入来源,不如把它看作漏斗和品牌。
所有图片均由 The Leverage 提供。
真实客户数量更接近 250 家,而不是 11,900 家。 11,900 这个数字是公司主推的,它在九个月里增长了八倍,这确实是个荒唐的数字。
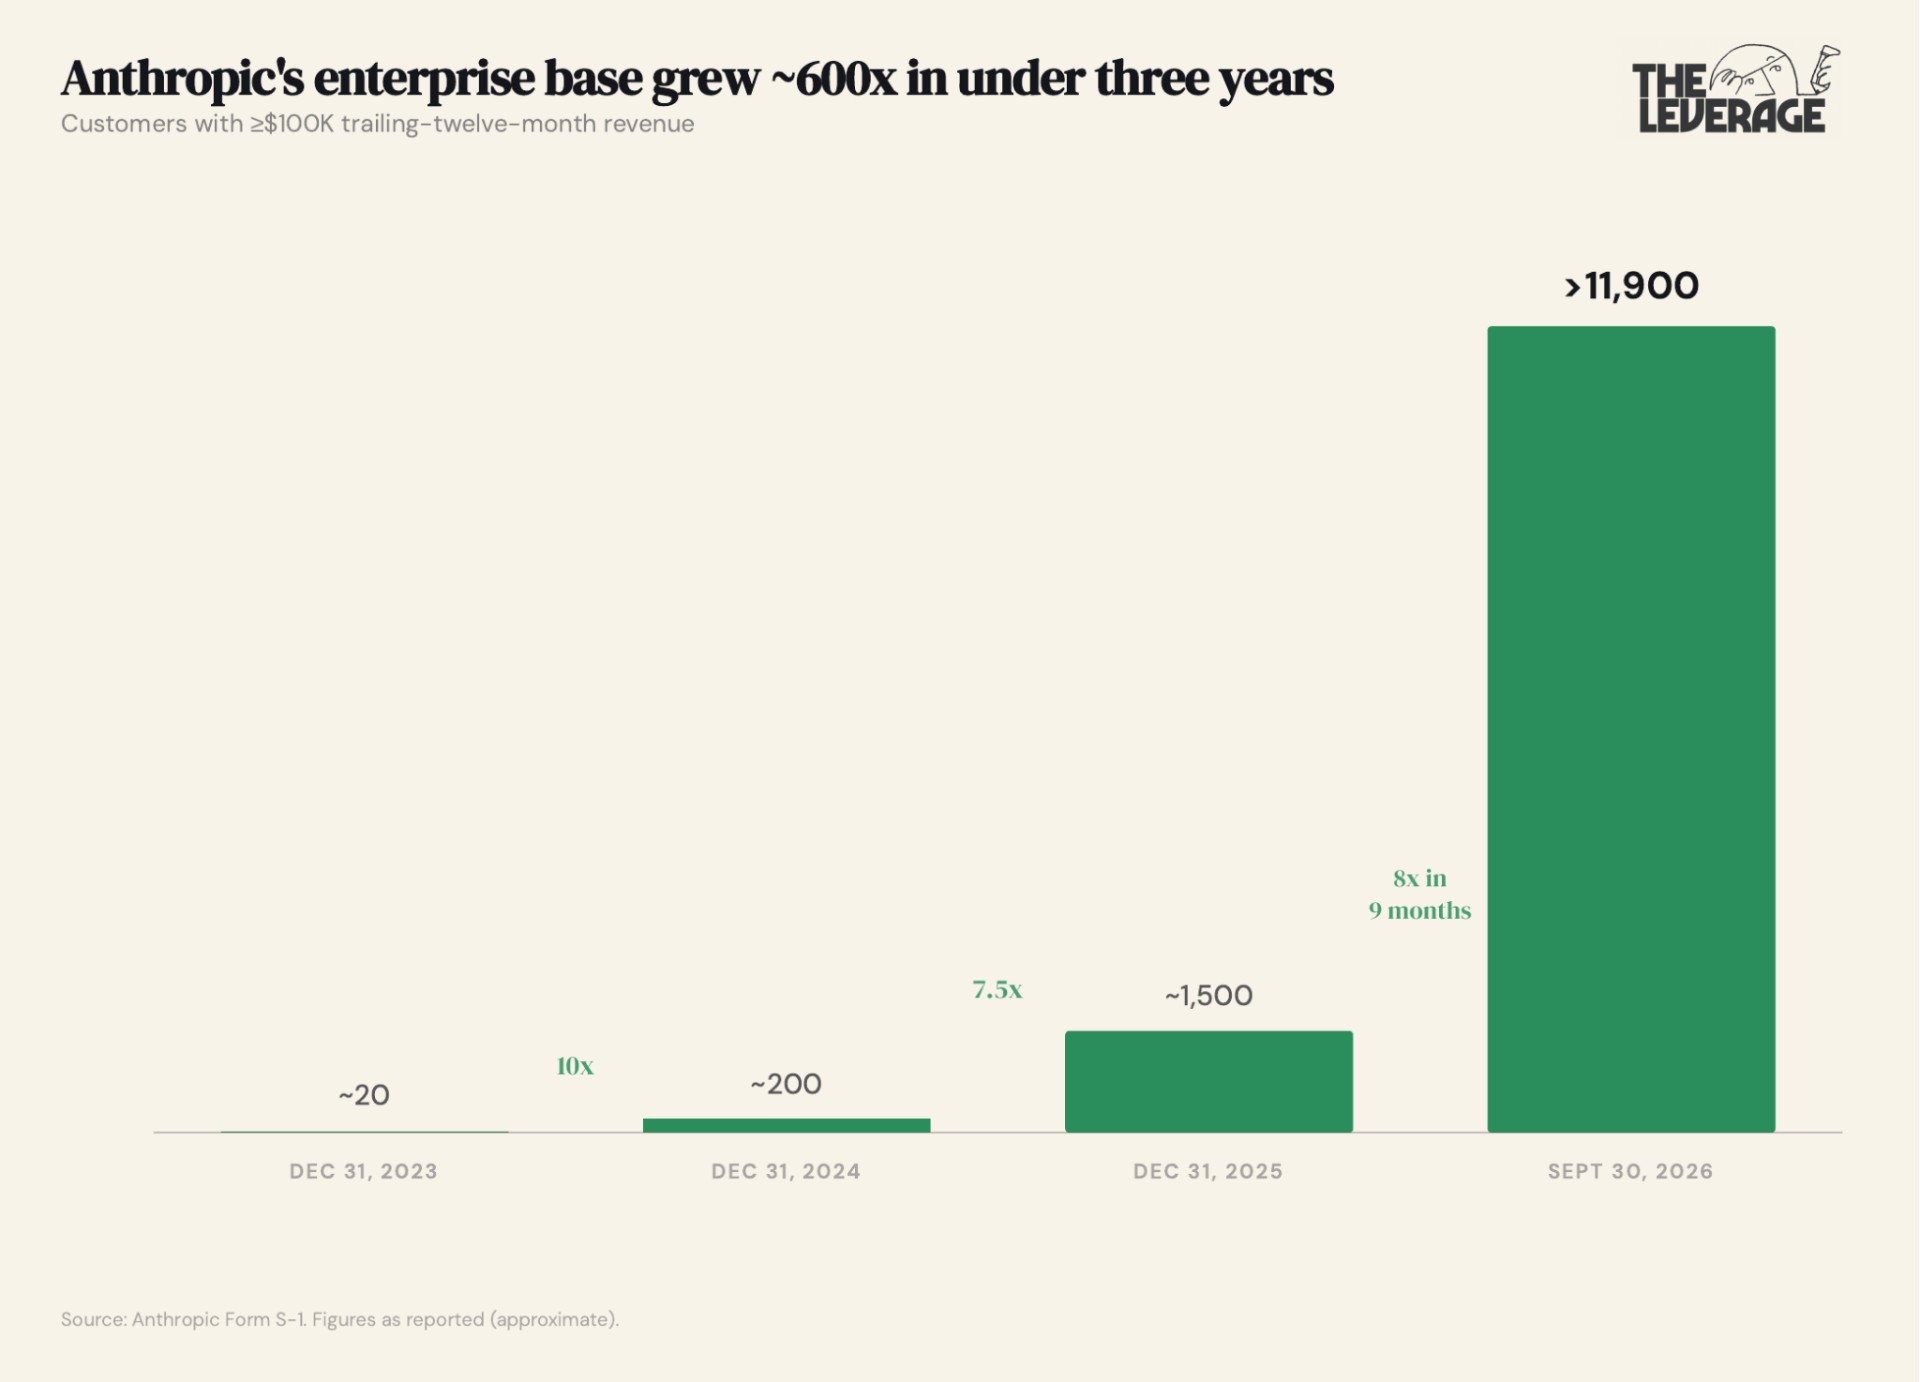
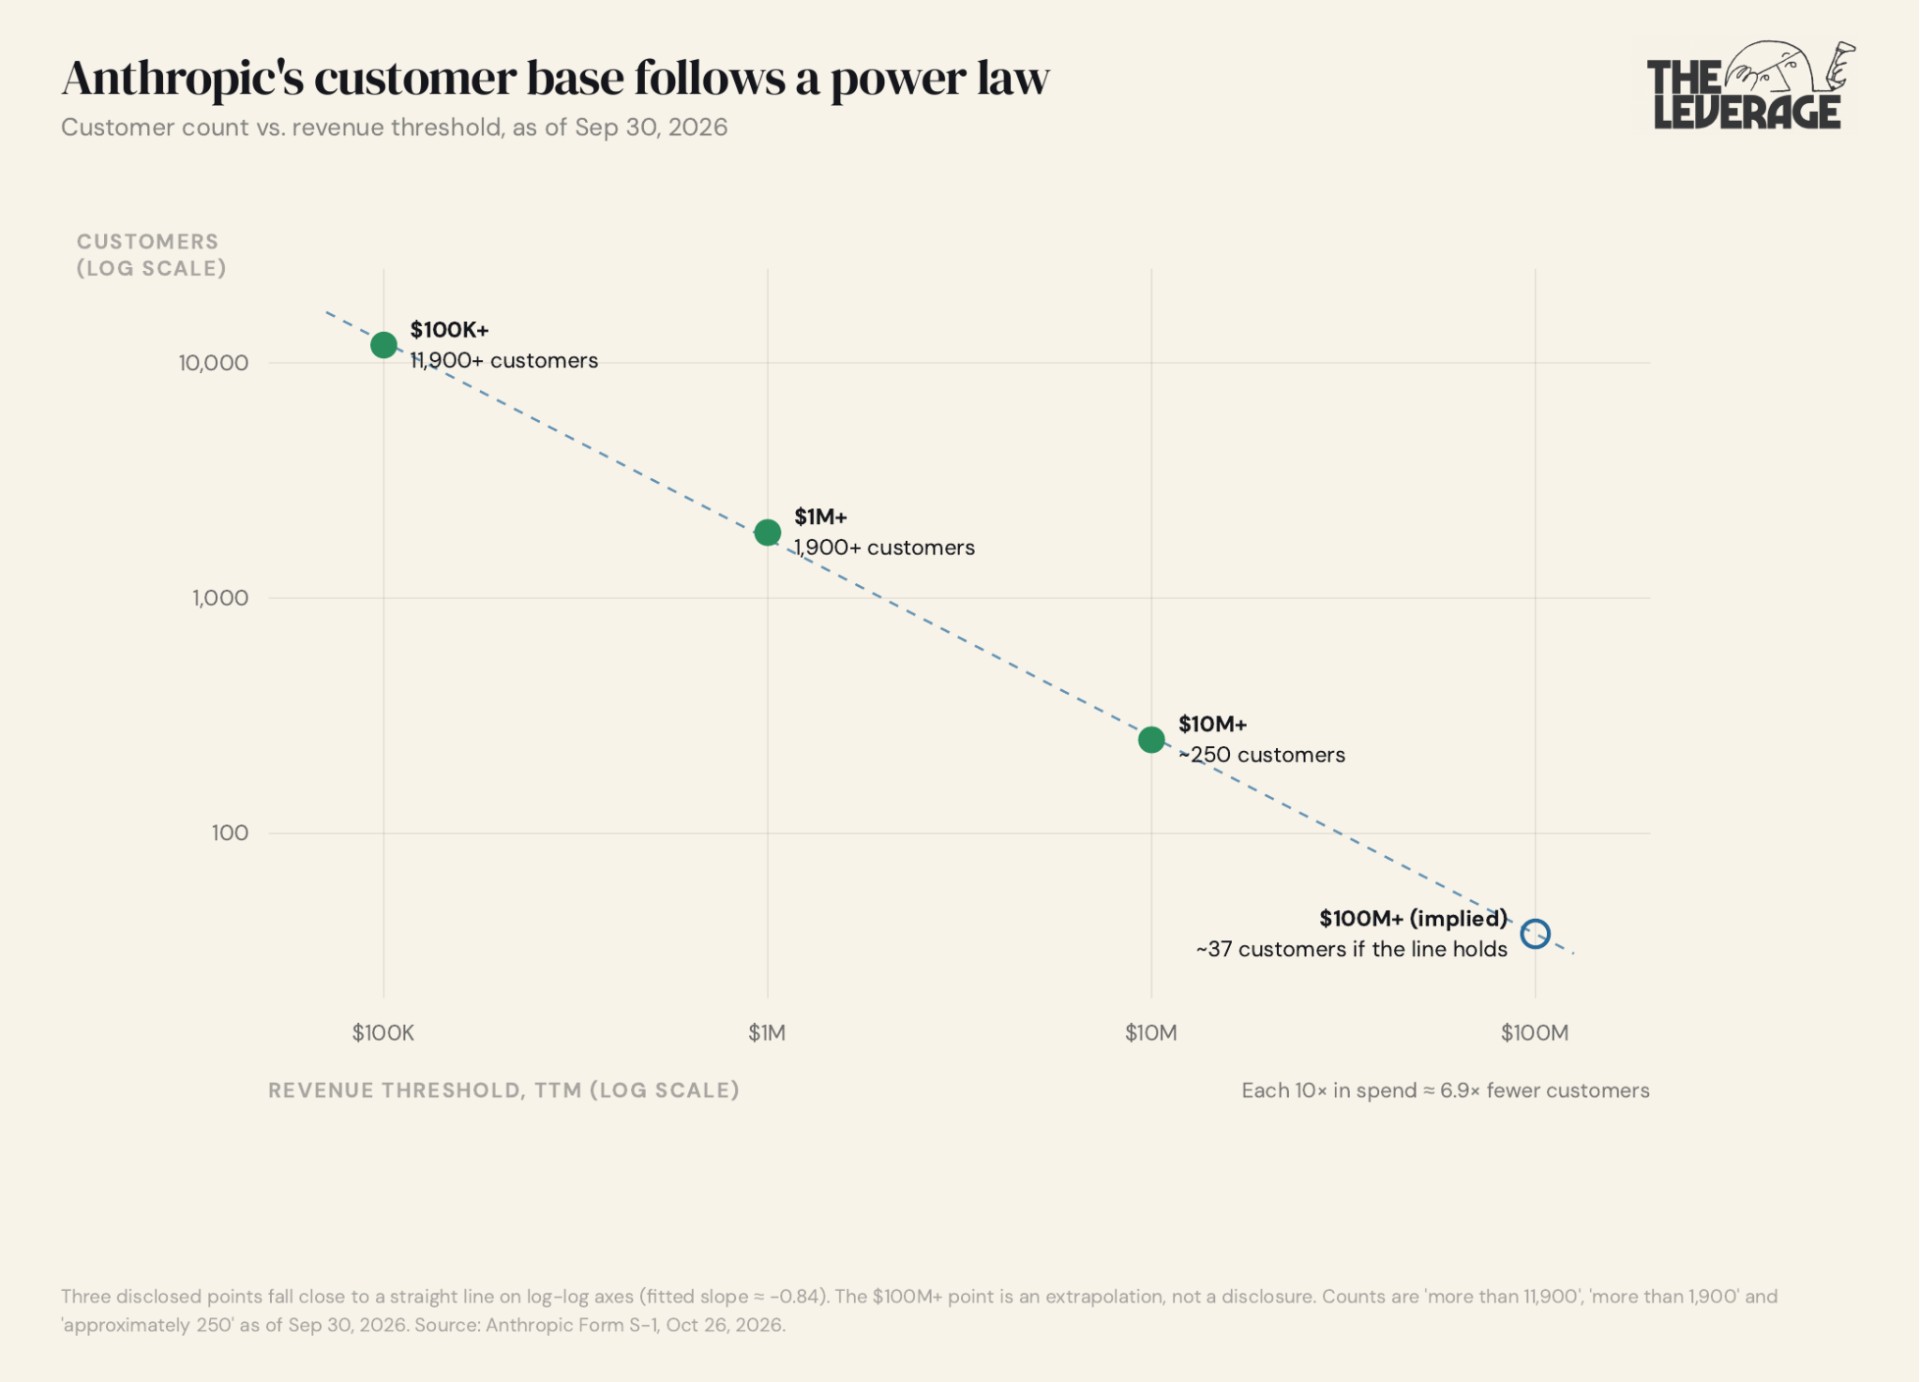
但各层级之间呈幂律分布(power law)。年支出每提高 10 倍,客户数量就下降约七倍,而且这条线干净地延伸到隐含的 30 到 40 家年支出超过 1 亿美元的客户。如果把 11,900 个账户全部按所在层级的最低门槛计算,算术下限是 51.5 亿美元。当你为这家公司做承销(underwrite,即评估其投资价值)时,你实际上是在押注约 250 段客户关系,以及接下来 1650 家客户爬进这个群体的速度。
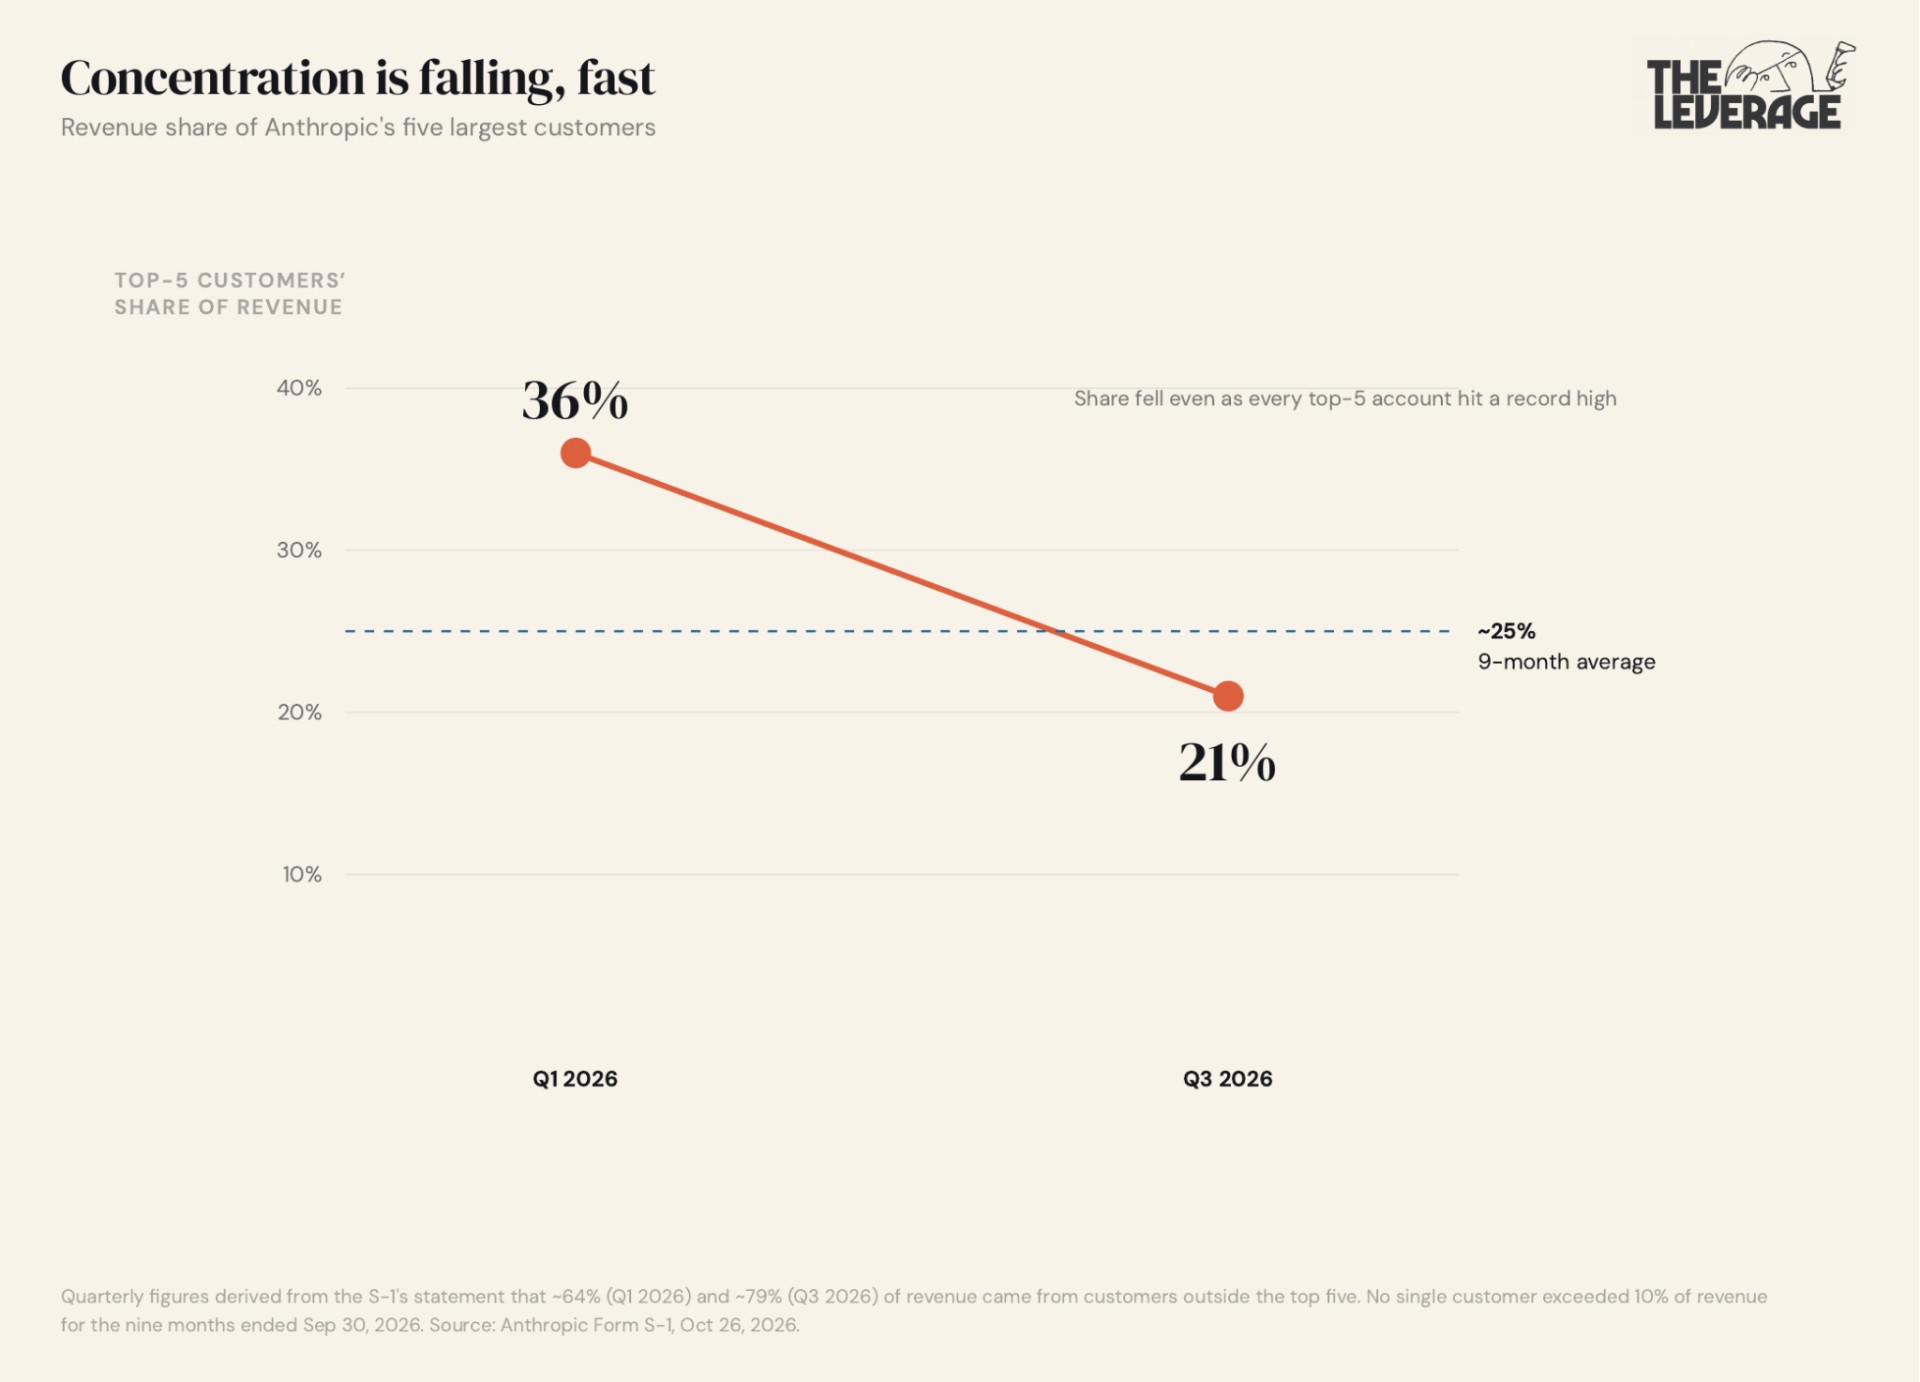
尽管如此,集中度风险并不在风险因素章节所说的那个地方。 在提交文件之前的九个月里,没有任何单一客户的收入占比超过 10%。前五大客户在这段时期内约占收入的 25%,占比从第一季度的 36% 降到第三季度的 21%,而与此同时这五家各自的支出都创下了纪录。这一趋势是整份文件中对看涨逻辑(bull case)最有利的一个数字。
问题在于,这些“巨鲸”客户究竟是谁。媒体报道的共识是 Cursor 和 GitHub Copilot,脚注大致支持这一判断:客户 A 和 B 在 2025 年各占 12%,客户 C 则从 2023 年占收入的 43%,在 2026 年上半年跌到不足 10% 至 11%。如果这一身份判断正确,那么最大的客户就是那些夹在 Anthropic 与终端用户之间的写代码产品——它们有充分的动机把 token 导向本季度最便宜的模型,而它们的所有者(分别是 SpaceX 和微软)又都在经营自己的模型项目。上行(看涨)的情形正好相反。财富 500 强中超过一半的公司每年向 Anthropic 支付至少 10 万美元,而文件称,这些公司平均只把其总开支的不到 0.1% 花在它身上。排名前 10 的财富 500 强客户,这一比例不到 1%。如果平均的财富 500 强客户提升到前 10 名客户目前的水平,仅这一批客户带来的收入就会增长八倍。在 2 万亿美元估值上下的赌注是:幂律会保持原有形状,同时整条曲线整体向右平移。
毛利率到底是个啥?
浮于表面的分析师很可能会盛赞 Anthropic 报告的 85% 毛利率。这会让人觉得它是一只 SaaS 股票。然而,尽管公司采用的是 SEC 认可的定义,这个毛利率定义在“精神”上并不准确。
报告口径下的收入成本,是被归到服务客户的工作负载上的那部分计算资源。但 Anthropic 在自己的 IPO 文件中表示,它把计算资源当作一个可互换(fungible)的资源池来运营。客户今天购买的模型,是六个月前用研究阶段的计算资源训练出来的;而为训练它花掉的数十亿美元,六个月后就会过时。所以,要正确理解这家公司,我认为你需要把前沿模型的训练,看作生产所售商品的一项成本。如果你把全部计算与基础设施支出都算进去,那么销售成本就是 89 亿美元,毛利率就是 45%。按这个数字看,Anthropic 更像一家硬件公司(这对它并非好事)。
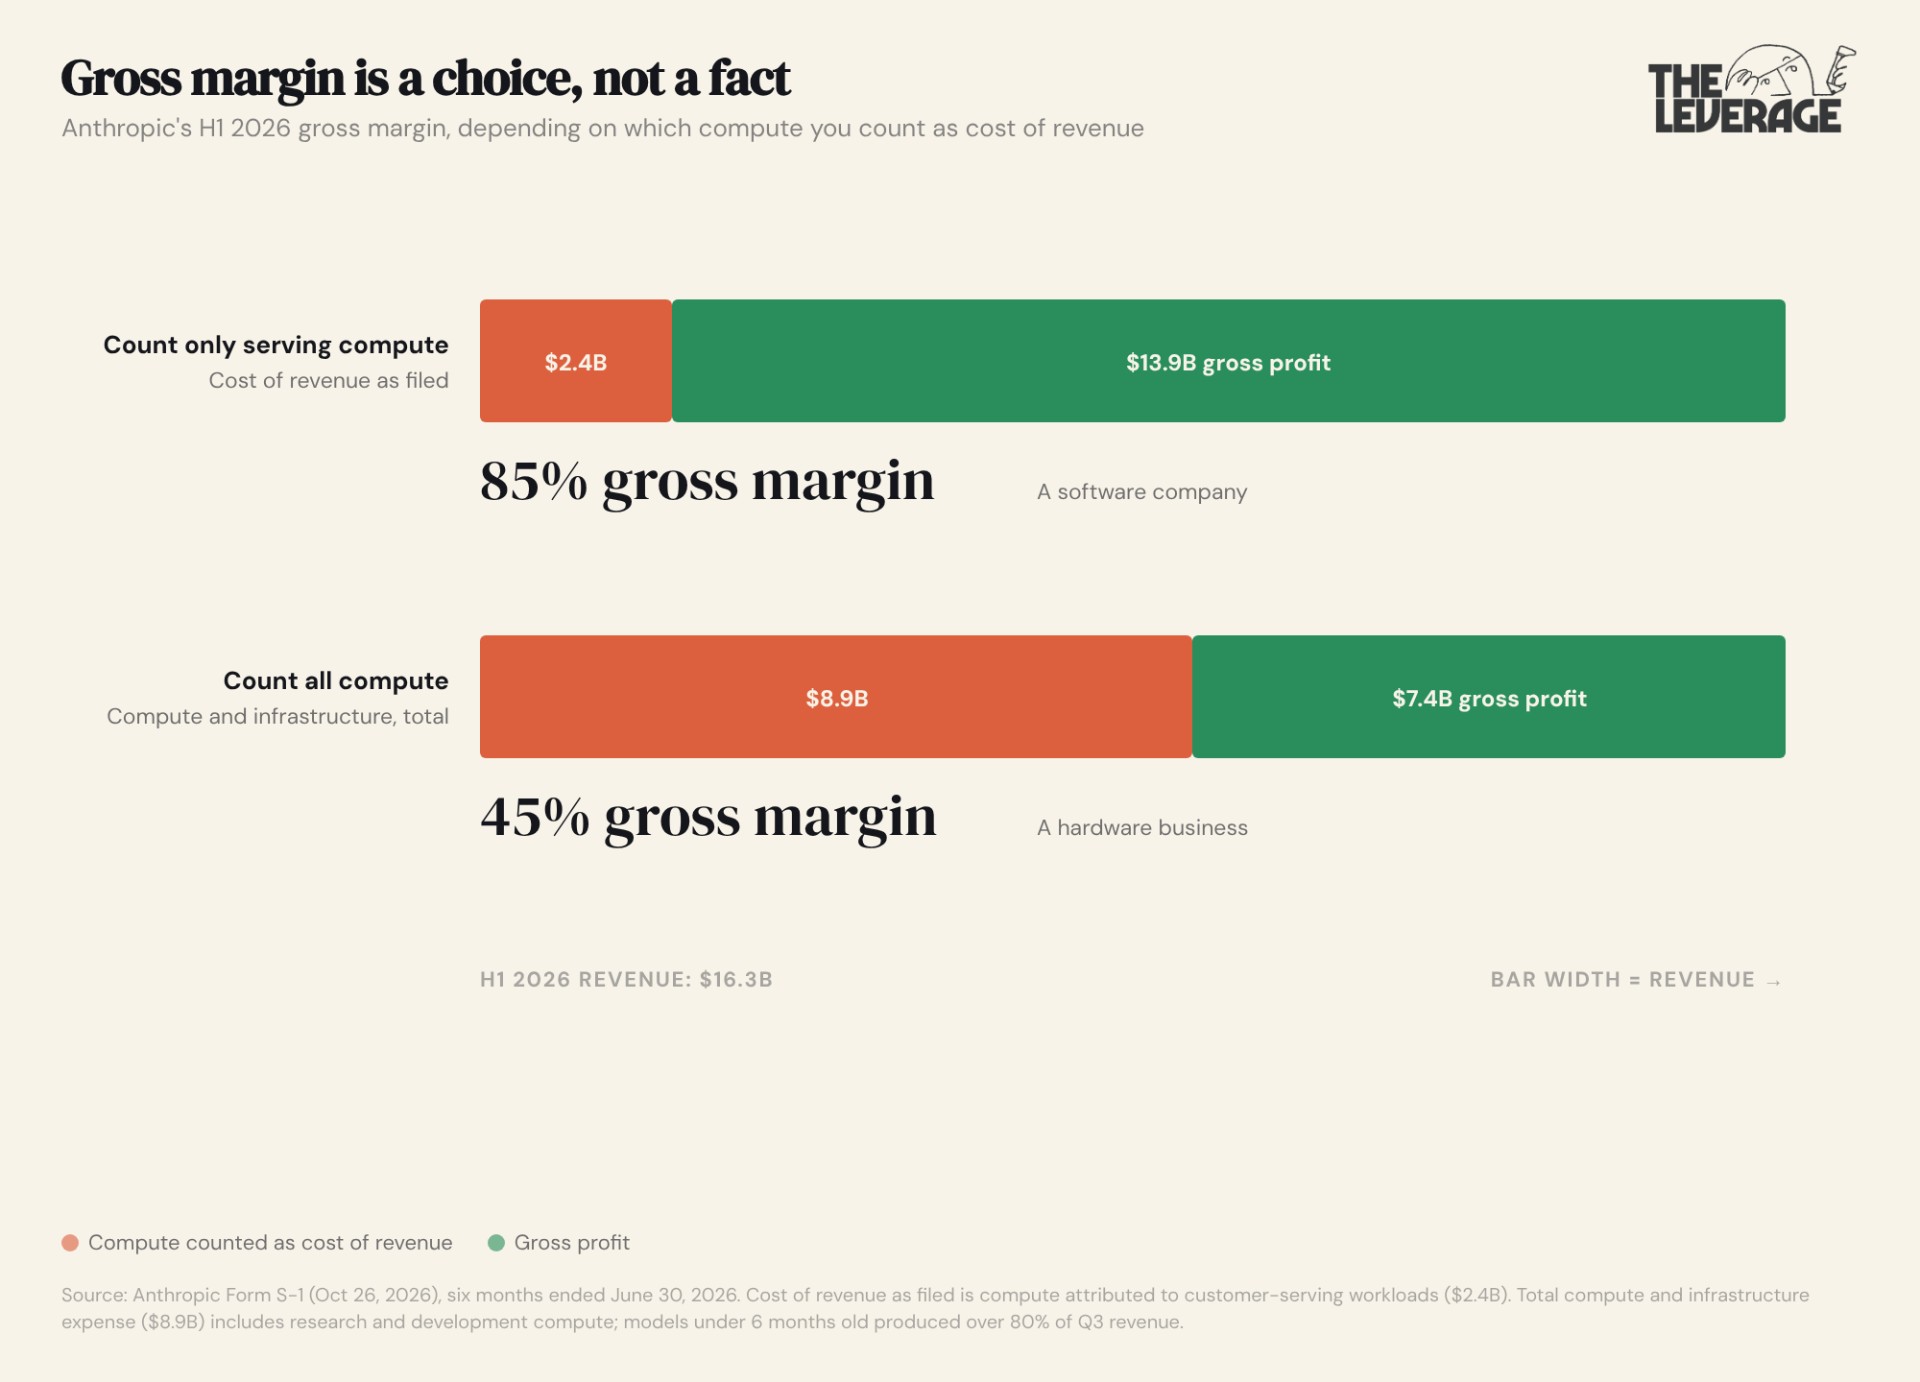
Anthropic 在服务客户时享受的是软件毛利率,但在做维持竞争力的必要研究时承受的却是硬件毛利率。而且正如我们已经确定的,第二项成本永远不会消失。最贴切的类比,是 Netflix 在 2015 年至 2019 年间的“内容摊销之争”——争论的焦点是,原创节目应该直接费用化,还是在五年内资本化摊销。而在这里,“内容”六个月就过期了。遗憾的是,我们无法获得更多关于未来模型训练成本的细节——这很可能是因为 Anthropic 自己也不知道未来会是多少,不敢公开承诺。但在我与研究人员的交谈中,他们大多预计成本增长会是对数式的(logarithmic)。
既然聊到利润表,就简要提一下你会在每条新闻标题里看到的那个事实。Anthropic 在 2026 年上半年“亏损 807 亿美元”。这是个毫无意义的数字,不值得担心。实际的经营亏损是 6.93 亿美元。这一亏损是由亚马逊可转换债券的 724 亿美元按市值计价(mark-to-market)损失造成的。这些债券将在 IPO 时转换,所以上市后的下一个季度,这笔亏损就会从损益表中消失。(在极少数情况下,800 亿美元的亏损反倒可以被轻松解读为买入信号,这就是一例。)
计算支出荒唐至极
当前的计算支出约为每年 220 亿美元(按第二季度年化)。合同将把这一数字推到明年约 1200 亿美元一年,到 2028 年约 1550 亿美元,其中大部分不可取消。与此同时,收入是按用量定价、可随意取消的,而且五大客户大多没有签订长期合同。长期债务与短期收入“联姻”,让我胃里一阵翻腾。
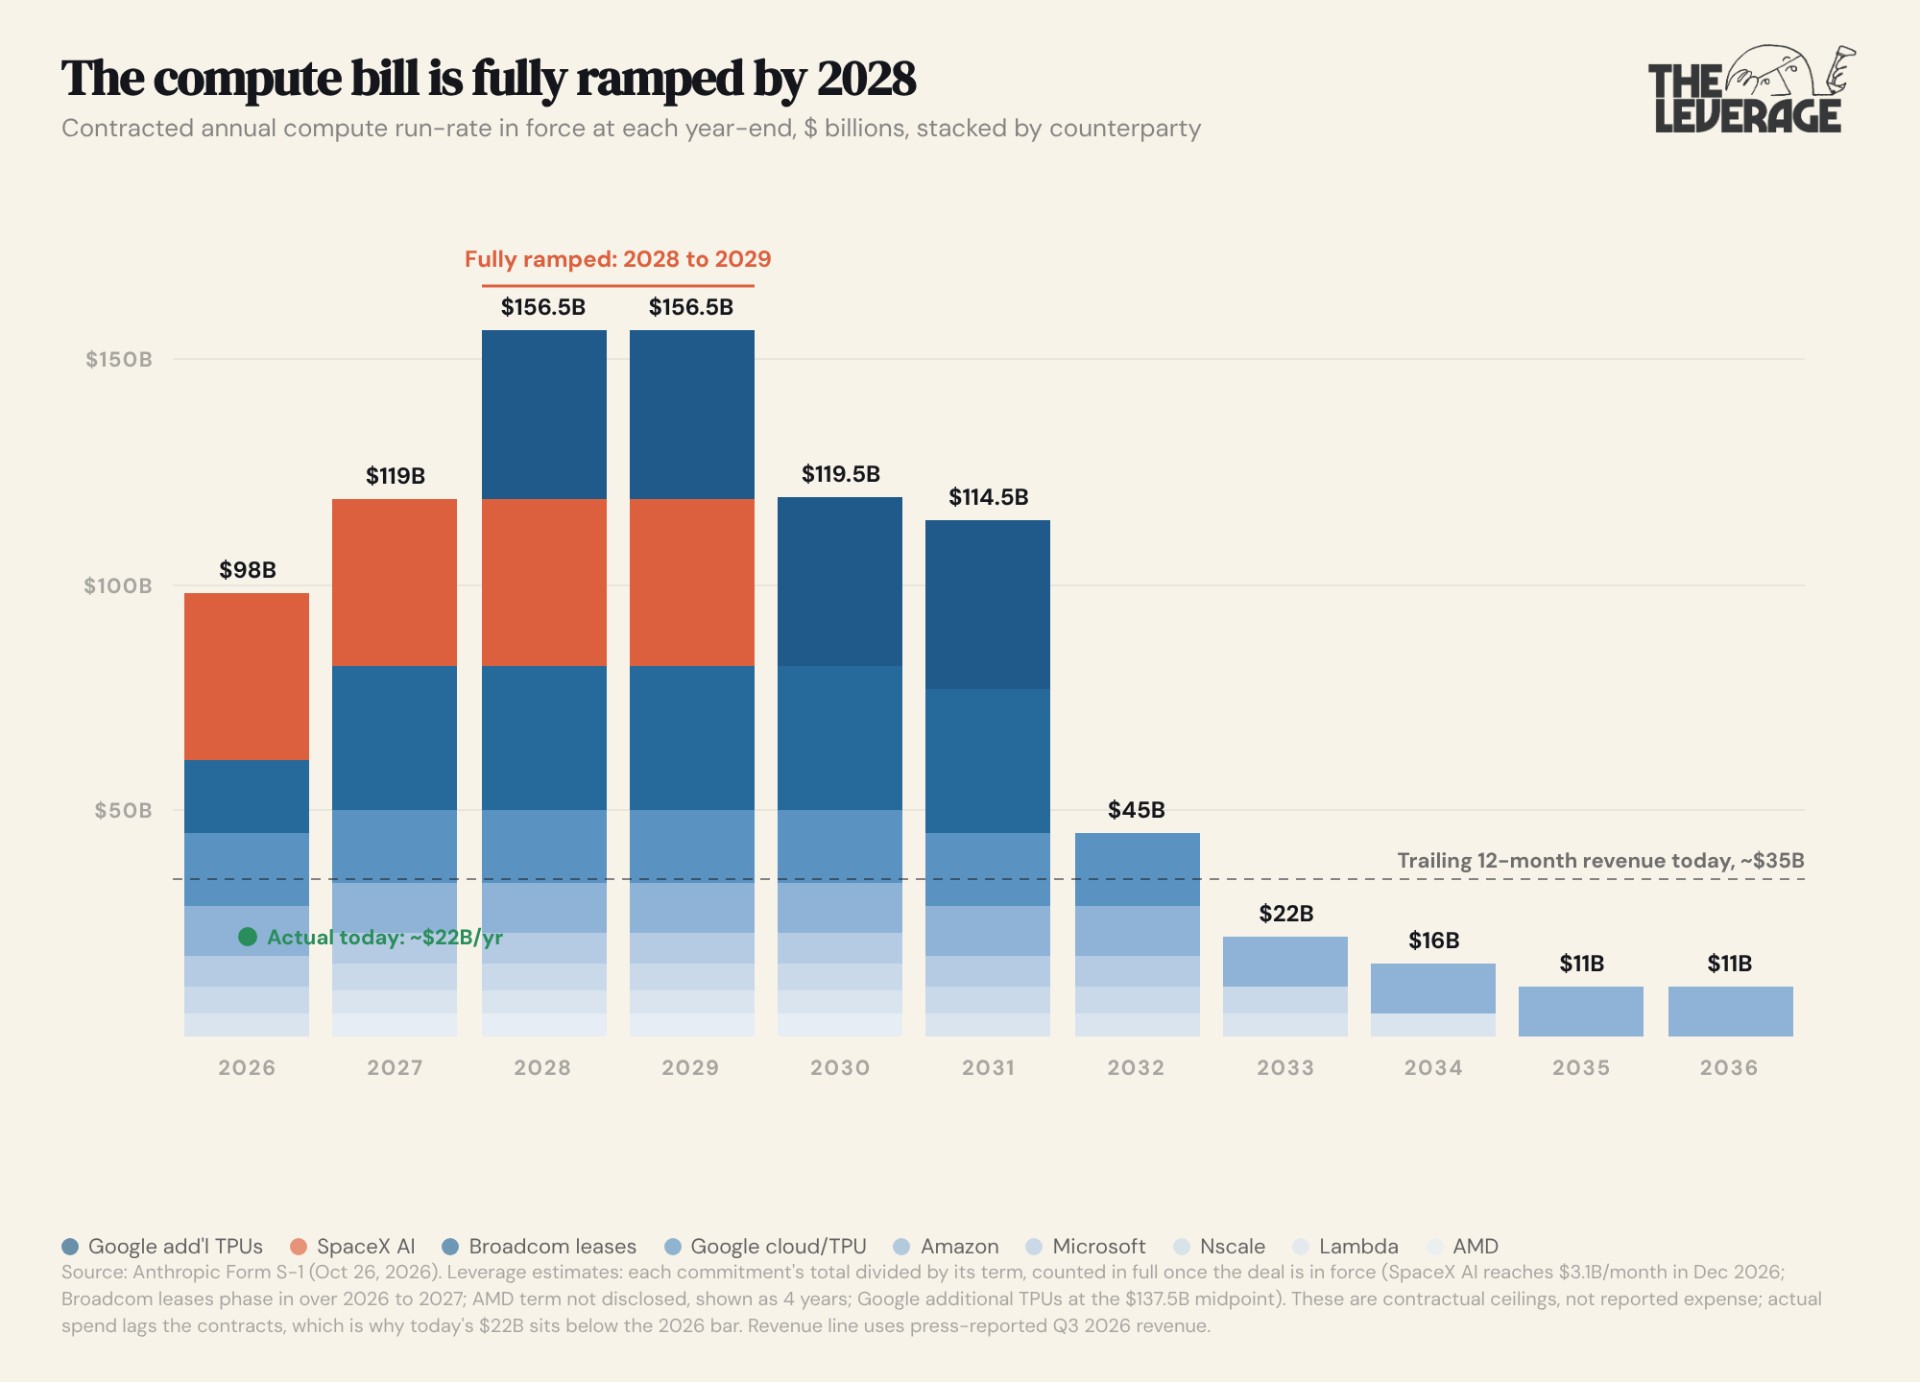
这份 S-1 花了大量篇幅,力陈这笔支出并非一笔糟糕的赌注。Anthropic 对融资计划做了这样的安排:把数据中心承诺(交付周期长,但只占成本的一小部分)与加速器(芯片)承诺(交付周期短,占成本的大头)分开,从而让最大笔的支票在需求更明朗时才开出。为支撑这一计划,它又抛出一个惊人的统计数据:今年收入增长了 1368%,而计算资源只增长了 300%。此外,自 Claude 推出以来,每一个时期的需求都超过供给,所以公司真正经历过的风险,是承诺不足,而不是承诺过度。
这些观点都成立,但归根结底,这一切仍取决于下一个模型和上一个一样好,以及 Anthropic 拥有捕获这部分价值所必需的垂直整合应用。
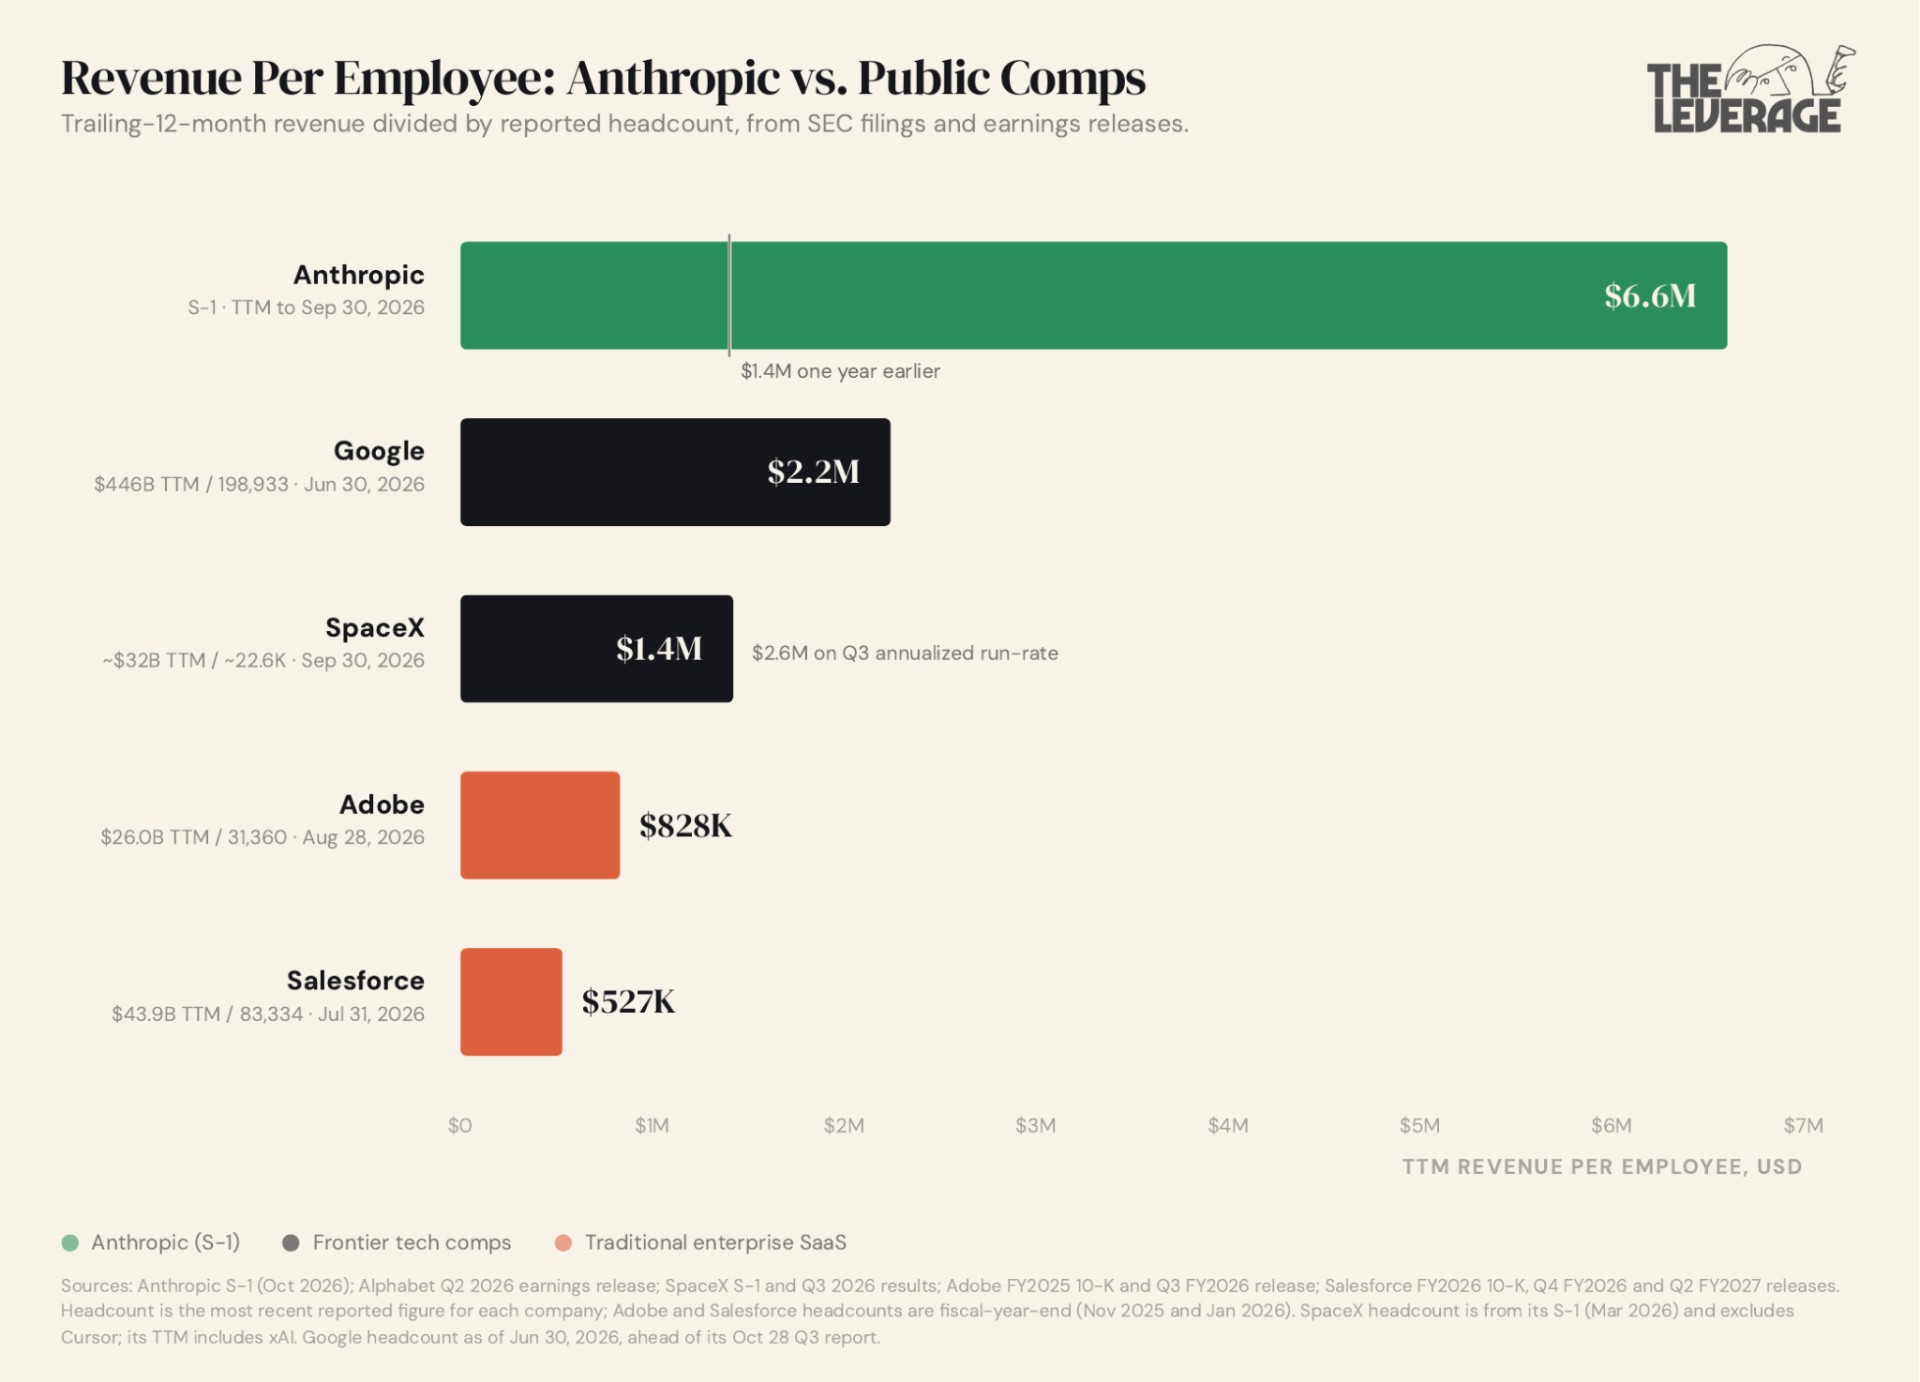
尽管即将有大笔支出,这家企业的效率却高得惊人。按滚动口径计算,人均收入为 660 万美元,高于一年前的 140 万美元。谷歌是 220 万美元。旗下包含 xAI 的 SpaceX 是 140 万美元。
那么,这就是我们目前的处境:行业史上最高效的规模扩张、900% 的净收入留存率、85% 的服务毛利率、账上 1310 亿美元现金,以及 8000 亿美元的固定债务——只有当下六个模型和前六个一样好时,公司才还得起这些钱。按 2 万亿美元估值,这值得买入吗?这又回到那个问题:你是否愿意相信 Claude 能治愈癌症。
为何值 2 万亿美元
埃文·阿姆斯特朗是《The Leverage》的创始人,这是一份审视科技市场中商业战略与权力格局的通讯。
核心启示:Anthropic 的增长数据(约 900% 的净收入留存、单季 168 亿美元收入、85% 的服务毛利率、1310 亿美元现金)在商业史上没有先例,但 2 万亿美元估值真正的赌注,是它能否永远比全世界造出更好的模型。在一个前沿模型只有六个月“半衰期”、最大客户随时可能把 token 导向更便宜模型的生意里,这份估值买的是“Claude 持续领先”这一信念,而不是当期财报。
Is Anthropic Worth $2 Trillion? 的发芽报告
材料核心
Anthropic 的 S-1 首次披露了一家增长史无前例的公司:900% 的净收入留存率、约 350 亿美元的滚动收入、“真实”毛利率约 45%,以及 1317 亿美元现金。但文章的核心论点是:这一切都押注在“未来六个模型和过去六个一样好”之上——一家披着 SaaS 外衣的好莱坞式爆款生意,背负着约 8000 亿美元的固定算力义务,而收入却可按需取消。
发芽 01:六个月半衰期——基础模型的好莱坞经济学
种子
文章最反直觉的重构,是把 Anthropic 从“SaaS 公司”重新归类为“好莱坞片厂”。模型超过六个月就只贡献不到 20% 的收入;900% 的 NRR 不是客户忠诚,而是客户必须追着最新模型跑。这把 SaaS 的标准解读整个翻转了:高 NRR 通常意味着深度产品市场契合与切换成本;在这里,它意味着产品在六个月内就会“不够好用”。
好莱坞的商业模式恰好提供了对照系。片厂靠“大片策略”(tentpole)押注少数几部电影扛起全年,但它们同时拥有两样 Anthropic 没有的东西:片单(slate)分散风险,片库(library)产生年金式收入。Anthropic 一次只有一部“电影”(前沿模型),而且“片库”在六个月內就贬值到不足 20%。更接近的类比其实是游戏行业的年货:EA 的 Madden NFL(1988 年至今年年发售)、动视的 Call of Duty(2003 年起),每一代都是新产品,上一代打折清仓。但游戏还有 12 个月的周期,Anthropic 只有 6 个月;快时尚如 Zara 可以持有库存,Anthropic 的“库存”(模型权重)却会直接归零。
Aha 瞬间
“900% 的净收入留存率不是护城河,是跑步机。它衡量的不是 Anthropic 对客户的锁定有多深,而是它必须跑多快才能留在原地。”
发芽 02:毛利率的幻觉——软件公司的皮,硬件公司的骨
种子
85% 的毛利率是一个 SaaS 数字,但文章指出它在“精神上”不准确:如果把总计算与基础设施支出(包括研究训练)计入 COGS,成本是 89 亿美元,毛利率只有 45%——一个硬件数字。这家公司在服务客户时享受软件毛利,在做“活下去所必需的研究”时承受硬件毛利。这是 AI 时代最核心的会计幻觉:把研发的代价藏在服务成本之外。
三个外部类比可以锚定这个判断。其一是 Netflix 2015–2019 年的内容摊销之争:Netflix 把原创内容资本化、分五年摊销,美化了利润,批评者则指出内容其实是经常性成本。文章明确引用了这个类比,但 Anthropic 的“内容”六个月就过期,不是五年,会计幻觉因此更极端。其二是制药研发:大药厂对专利药有极高的生产毛利,但专利 20 年到期后必须靠持续研发填补“专利悬崖”;Anthropic 的“专利”就是模型,六个月到期,研发跑步机的速度是药厂的 40 倍。其三是半导体代工:台积电每年资本开支 300 亿美元以上,一座先进制程晶圆厂造价约 200 亿美元、几年后就落后,毛利率约 50–60%,而非 85%。Anthropic 的训练算力就是它的晶圆厂。
Aha 瞬间
“Anthropic 报出软件公司的毛利率,是因为它只核算了服务客户的成本,没核算活下来的成本。85% 是服务业务的快照,45% 才是这家公司真实的物理法则。”
发芽 03:电信幽灵——长期债务与短期收入的联姻
种子
文章里最让人不安的一句话是:“长期债务与短期收入联姻,让我胃里翻江倒海。”算力合同把支出推到明年约 1200 亿美元、2028 年约 1550 亿美元,且大部分不可取消;收入却是按消费计价、可随时取消,前五大客户大多没有长期合约。这是一个典型的产能押注结构——而历史对它有非常具体的记忆。
1990 年代末的光纤过度建设就是那个幽灵。Global Crossing(1997 年成立,2002 年破产)、WorldCom(2002 年破产)、Level 3 等公司,用长期债务融资修建跨洋光纤,押注互联网流量指数增长。流量确实指数增长了,但产能增长更快,价格崩塌,公司先于资产倒下。结构与 Anthropic 如出一辙:长期资产由长期义务融资,对着短期、价格下行的收入。航运业的长租约 vs. 现货运费、航空公司的飞机订单 vs. 客票收入,都是同一模式的变体。看多者的反驳是:克劳德上线以来每一期需求都超过供给,收入增长 1368% 而算力只增长 300%。但这恰恰是 1998 年电信多头说过的话。
Aha 瞬间
“光纤比修建它的公司活得更久。Anthropic 的算力合同也会比当前这一代模型活得更久。2 万亿美元的赌注是:收入也能活得更久。”
你的思考空间
- 如果 900% NRR 是跑步机而非护城河,什么指标才能真正区分“客户深度锁定”与“模型代际依赖”?比如:有多少收入来自那些根本不需要最新模型的工作流?
- 文章说最大客户是 Cursor 和 GitHub Copilot——夹在 Anthropic 与终端用户之间、有动机把 token 路由到最便宜模型的中间商,而它们的母公司(SpaceX、微软)各自都在做模型。如果你要承销这次 IPO,你需要看到什么,才会相信 Anthropic 能反向去中介化自己的分销商?
- 45% 的“真实”毛利率取决于把训练算力算进 COGS。如果 Anthropic 反过来主张训练是 R&D、因而计入 opex,这会改变你对这门生意的看法,还是只改变会计?
- 财富 500 强的上行空间(从费用占比不足 0.1% 到 1%)意味着约 8 倍的收入机会。但要让这在 5 年而非 20 年内发生,企业采纳必须满足什么条件?
- 文章开头的对立——“写出的营销文案烂到让你眼睛流血” vs. “治愈癌症”——暗示 2 万亿美元估值押注的是品类跃迁,而非线性外推。历史上哪次技术转型(电力、互联网)是合适的类比,它们对时点又说明了什么?